Domain irsg.de kaufen?
Wir ziehen mit dem Projekt
irsg.de um.
Sind Sie am Kauf der Domain
irsg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain irsg.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Glüh
Top-Angebote
Produkte zum Begriff Glüh:
-
Gerstacker Glüh-Elch Glühwein 0,745l BordeauxGerstacker Glüh-Elch Glühwein 0,745l BordeauxDie Basis des Gerstacker Glühelchs bildet die tradionelle Gewürzmischung unseres Christkindlesmarkt Glühweines, süßherbe Grapefruitschalen und die milde Schärfe von Ingwer bilden zusammen mit ausgesuchten Fruchtauszügen ein neues, junges Geschmackserlebnis.Bitte nur erhitzen - nicht kochen!3,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Freixenet Glüh Mederaño Tinto Alkoholfrei 0,75lDer Freixenet Glüh Mederaño Alkoholfrei in der 0,75-l-Flasche ist die ideale Wahl für alle, die den winterlichen Genuss eines Glühweins erleben möchten – ganz ohne Alkohol. Als alkoholfreie Variante des beliebten Mederaño präsentiert sich dieser aromatische Glühwein-Ersatz aus Spanien mit intensiver Frucht, ausgewogener Würze und harmonischer Süße. Er verbindet die festliche Wärme klassischer Glühweine mit der Leichtigkeit eines alkoholfreien Getränks und sorgt so für unbeschwerte Genussmomente in der kalten Jahreszeit. Hergestellt aus entalkoholisiertem Wein und fein abgestimmten Gewürzen, steht der Freixenet Glüh Mederaño Alkoholfrei für höchste Qualität und authentischen Geschmack. Seine fruchtige Basis wird durch natürliche Aromen von Zimt, Orange und reifen Früchten ergänzt, wodurch ein harmonisches, rundes Geschmacksbild entsteht. Ob bei gemütlichen Abenden, auf Weihnachtsfeiern oder einfach als wärmender Genuss zwischendurch – dieser Glühwein überzeugt durch seine elegante Balance und seinen typisch mediterranen Charakter, der an Sonne, Lebensfreude und festliche Wärme erinnert. In der Nase entfaltet sich ein einladendes Bouquet aus reifen Kirschen und saftigen Valencia-Orangen, durchzogen von einem feinen Hauch Zimt. Am Gaumen zeigt sich der Freixenet Glüh Mederaño Alkoholfrei fruchtbetont, saftig und vollmundig, mit weicher Textur und harmonischer Würze. Die Fruchtigkeit steht im Vordergrund und wird von wärmenden Gewürznoten umspielt, die an die gemütliche Atmosphäre winterlicher Feiertage erinnern. Der Abgang ist rund, ausgewogen und lang anhaltend, mit feinem Nachklang von Zitrus und Gewürzen. Der Freixenet Glüh Mederaño Alkoholfrei wird am besten warm bei etwa 65 °C serviert – jedoch nicht gekocht, um die feinen Aromen zu bewahren. Er passt perfekt zu Apfelstrudel, gewürzten Nüssen, Lebkuchen und anderen winterlichen Desserts. Ebenso begleitet er hervorragend Bratäpfel, Zimtschnecken oder Vanillekipferl. Ideal für gemütliche Abende vor dem Kamin, Weihnachtsmärkte oder gesellige Feiern – dieser alkoholfreie Glühwein bringt festliche Stimmung ins Glas und sorgt für lang anhaltende Wohlfühlmomente ganz ohne Promille.4,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind die grundlegenden Unterschiede zwischen Glüh- und Gasentladungsröhren und wie werden sie in verschiedenen Industrien eingesetzt?
Glühentladungsröhren erzeugen Licht durch Erhitzen eines Drahtes, während Gasentladungsröhren Licht durch das Ionisieren von Gas erzeugen. Glühentladungsröhren werden häufig in Haushaltsbeleuchtung und Autolampen verwendet, während Gasentladungsröhren in der Beleuchtung von Straßen, Stadien und großen Hallen eingesetzt werden. Gasentladungsröhren sind effizienter und haben eine längere Lebensdauer als Glühentladungsröhren. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **


Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Glüh:
-
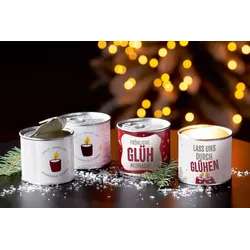
Kerzendose ""Glühwein"" - Fröhliche Glüh WeihnachtKerzendose „Glühwein“ – festlicher Duftgenuss in dekorativer Dose Die Kerzendose „Glühwein“ bringt dir gemütliche Winterstimmung nach Hause. Mit liebevollen Sprüchen und einem weihnachtlichen Design ist sie nicht nur eine Duftkerze, sondern auch ein echter Blickfang in deiner Deko. Die Kerze verzaubert dich mit einem angenehmen Duft nach Lavendel und Vanille und schafft eine warme, einladende Atmosphäre – perfekt für entspannte Abende in der Adventszeit. Durch die praktische Metalldose lässt sie sich zudem sicher und stilvoll platzieren. Produktdetails Produktart: Kerzendose Eigenname: Glühwein Form: zylindrisch Motiv: Kerzenmotiv, Spruch Material: Metall, Wachs Farbe: Weiß mit roten Akzenten Duft: Lavendel Vanille Brenndauer: ca. 13 Stunden Maße Höhe: 6,7 cm Durchmesser: 7,5 cm Nettogewicht: 0,12 kg7,45 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
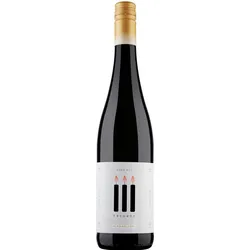
III Freunde Glüh Rot AlkoholfreiWintergenuss ohne Alkohol Wenn draußen die Temperaturen sinken, darf es drinnen gerne gemütlich werden. Der III FREUNDE Glüh Rot Alkoholfrei bringt winterlichen Genuss in die Tasse – ganz ohne Alkohol. Fruchtige rote Trauben verbinden sich mit aromatischen Gewürzen wie Zimt, Nelke und Orange zu einer harmonischen Komposition, die Wärme und Weihnachtsmarktgefühl nach Hause bringt. Ob nach einem Spaziergang durch die Winterluft, beim Adventskaffee oder als Begleiter eines geselligen Abends: Dieser alkoholfreie Glühwein sorgt für genussvolle Momente, auf die niemand verzichten muss.Hinter III FREUNDE stehen Moderator Joko Winterscheidt und Schauspieler Matthias Schweighöfer, die mit ihrer Weinmarke vor allem eines feiern: die gemeinsame Zeit. Ihr Motto »Die besten Weine sind die, die wir mit Freunden trinken« prägt auch den Glüh Rot Alkoholfrei. Statt komplizierter Genussregeln zählen hier unkomplizierte Gastfreundschaft und das gute Gefühl, gemeinsam anzustoßen. Die fruchtige Basis und die fein abgestimmten Gewürznoten machen ihn zu einer stimmigen Wahl für alle, die winterliche Aromen lieben und dabei bewusst auf Alkohol verzichten möchten.Am besten wird der III FREUNDE Glüh Rot Alkoholfrei heiß serviert, wenn die Gewürze ihren Duft entfalten und die kalte Jahreszeit für einen Moment in den Hintergrund rückt. Dazu passen Weihnachtsgebäck, gebrannte Mandeln oder herzhafte Kleinigkeiten für den Abend mit Freunden. Auch auf Feiern, bei denen unterschiedliche Genussvorlieben zusammenkommen, ist er eine schöne Ergänzung. So wird aus einer heißen Tasse ein kleiner Wintermoment – fruchtig, würzig und ganz ohne Umdrehungen.9,99 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Gerstacker Glüh-Elch Glühwein 0,745l BordeauxGerstacker Glüh-Elch Glühwein 0,745l BordeauxDie Basis des Gerstacker Glühelchs bildet die tradionelle Gewürzmischung unseres Christkindlesmarkt Glühweines, süßherbe Grapefruitschalen und die milde Schärfe von Ingwer bilden zusammen mit ausgesuchten Fruchtauszügen ein neues, junges Geschmackserlebnis.Bitte nur erhitzen - nicht kochen!3,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind die grundlegenden Unterschiede zwischen Glüh- und Gasentladungsröhren und wie werden sie in verschiedenen Industrien eingesetzt?
Glühentladungsröhren erzeugen Licht durch Erhitzen eines Drahtes, während Gasentladungsröhren Licht durch das Ionisieren von Gas erzeugen. Glühentladungsröhren werden häufig in Haushaltsbeleuchtung und Autolampen verwendet, während Gasentladungsröhren in der Beleuchtung von Straßen, Stadien und großen Hallen eingesetzt werden. Gasentladungsröhren sind effizienter und haben eine längere Lebensdauer als Glühentladungsröhren. **
Ähnliche Suchbegriffe für Glüh
-
Freixenet Glüh Mederaño Tinto Alkoholfrei 0,75lDer Freixenet Glüh Mederaño Alkoholfrei in der 0,75-l-Flasche ist die ideale Wahl für alle, die den winterlichen Genuss eines Glühweins erleben möchten – ganz ohne Alkohol. Als alkoholfreie Variante des beliebten Mederaño präsentiert sich dieser aromatische Glühwein-Ersatz aus Spanien mit intensiver Frucht, ausgewogener Würze und harmonischer Süße. Er verbindet die festliche Wärme klassischer Glühweine mit der Leichtigkeit eines alkoholfreien Getränks und sorgt so für unbeschwerte Genussmomente in der kalten Jahreszeit. Hergestellt aus entalkoholisiertem Wein und fein abgestimmten Gewürzen, steht der Freixenet Glüh Mederaño Alkoholfrei für höchste Qualität und authentischen Geschmack. Seine fruchtige Basis wird durch natürliche Aromen von Zimt, Orange und reifen Früchten ergänzt, wodurch ein harmonisches, rundes Geschmacksbild entsteht. Ob bei gemütlichen Abenden, auf Weihnachtsfeiern oder einfach als wärmender Genuss zwischendurch – dieser Glühwein überzeugt durch seine elegante Balance und seinen typisch mediterranen Charakter, der an Sonne, Lebensfreude und festliche Wärme erinnert. In der Nase entfaltet sich ein einladendes Bouquet aus reifen Kirschen und saftigen Valencia-Orangen, durchzogen von einem feinen Hauch Zimt. Am Gaumen zeigt sich der Freixenet Glüh Mederaño Alkoholfrei fruchtbetont, saftig und vollmundig, mit weicher Textur und harmonischer Würze. Die Fruchtigkeit steht im Vordergrund und wird von wärmenden Gewürznoten umspielt, die an die gemütliche Atmosphäre winterlicher Feiertage erinnern. Der Abgang ist rund, ausgewogen und lang anhaltend, mit feinem Nachklang von Zitrus und Gewürzen. Der Freixenet Glüh Mederaño Alkoholfrei wird am besten warm bei etwa 65 °C serviert – jedoch nicht gekocht, um die feinen Aromen zu bewahren. Er passt perfekt zu Apfelstrudel, gewürzten Nüssen, Lebkuchen und anderen winterlichen Desserts. Ebenso begleitet er hervorragend Bratäpfel, Zimtschnecken oder Vanillekipferl. Ideal für gemütliche Abende vor dem Kamin, Weihnachtsmärkte oder gesellige Feiern – dieser alkoholfreie Glühwein bringt festliche Stimmung ins Glas und sorgt für lang anhaltende Wohlfühlmomente ganz ohne Promille.4,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.