Domain irsg.de kaufen?
Wir ziehen mit dem Projekt
irsg.de um.
Sind Sie am Kauf der Domain
irsg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain irsg.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Ähnliche Suchbegriffe für Einheiten
Top-Angebote
Produkte zum Begriff Einheiten:
-
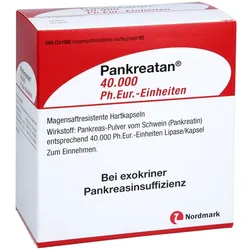
Pankreatan 40.000 Ph.eur.-einheiten Msr.hartkaps.Anwendungsgebiet von Pankreatan 40.000 Ph.eur.-einheiten Msr.hartkaps.Dieses Arzneimittel enthält ein Enzymgemisch, welches Pankreas-Pulver genannt wird.Pankreas-Pulver wird auch Pankreatin genannt. Es unterstützt die Verdauung. Die Enzyme werden aus Schweinebauchspeicheldrüsen gewonnen.Dieses Präparat enthält kleine magensaftresistente Pellets, die das Pankreas-Pulver langsam in den Darm freisetzen.Wofür es angewendet wirdDas Arzneimittel wird zur Behandlung einer exokrinen Pankreasinsuffizienz angewendet.Hierbei produziert die Bauchspeicheldrüse nicht genügend Enzyme, um die Nahrung zu verdauen.Es kann bei Kindern, Jugendlichen und Erwachsenen angewendet werden.Die Dosierungsanleitung für die Altersgruppen wird in der Katgorie "Dosierung" erklärt.Die Behandlung mit Pankreatin verbessert die Symptome der exokrinen Pankreasinsuffizienz, einschließlich Stuhlkonsistenz (z. B. fettiger Stuhl), Bauchschmerzen, Flatulenz und Stuhlfrequenz (Durchfall oder Verstopfung).Wenn Sie sich nach 5 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt.Wie dieses Arzneimittel funktioniertDie Enzyme in dem Präparat verdauen die Nahrung während sie durch den Darm geht. Sie sollten es während oder unmittelbar nach einer Mahlzeit oder einem Snack einnehmen. Dadurch können sich die Enzyme gründlich mit der Nahrung vermischen.Wirkstoffe / Inhaltsstoffe / Zutaten366.7 mg Pankreas Pulver (vom Schwein)40000 PhEur-E TriacylglycerollipaseAmylaseProteasenEisen hydroxide Hilfstoff (+)Eisen oxide Hilfstoff (+)Eudragit L 30 D-55 Hilfstoff (+)Gelatine Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Polysorbat 80 Hilfstoff (+)Simeticon Emulsion Hilfstoff (+)Simeticon Hilfstoff (+)Methylcellulose Hilfstoff (+)Sorbinsäure Hilfstoff (+)Wasser Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)Triethyl citrat Hilfstoff (+)Wasser Hilfstoff (+)23 mg Gesamt Natrium Ion Hilfstoff (+)Gesamt Natrium Ion Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eing78,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Calcilac 500mg/400 internationale EinheitenAnwendungsgebiet von Calcilac 500mg/400 internationale EinheitenDas Arzneimittel Calcilac 500mg/400 internationale Einheiten sind Kautabletten, die Calcium und Vitamin D3 enthalten - zwei wichtige Substanzen für den Knochenaufbau. Das Arzneimittel wird eingenommen:zur Vorbeugung und Behandlung eines Calcium- und Vitamin-D-Mangels bei älteren Menschenals Ergänzung zur Unterstützung einer spezifischen Osteoporosetherapie für Patienten, bei denen das Risiko eines Vitamin-D- und Calciummangels besteht. Wirkstoffe / Inhaltsstoffe / ZutatenCalcilac 500mg/400 internationale Einheiten enthält: Die Wirkstoffe sind: Calcium und Colecalciferol (Vitamin D3). Eine Kautablette enthält 500 mg Calcium (als Calciumcarbonat) und 10 Mikrogramm Colecalciferol (Vitamin D3, entsprechend 400 I.E., als Colecalciferol-Trockenkonzentrat). Die sonstigen Bestandteile sind: - Sorbitol (Ph.Eur.) (E 420), Povidon, Croscarmellose-Natrium, Dextrose-Maltose-Saccharid- Gemisch (92:3,5:4,5), Zitronenaroma (Maltodextrin, Aromastoffe, All-rac-α-Tocopherol [E 307]), Magnesiumstearat (Ph.Eur.) [pflanzlich], Stärke[hydrogen-2-(oct-1-en-1-yl)butandioat]- Natriumsalz, Aspartam (E 951), Saccharose, Natriumascorbat, mittelkettige Triglyceride, hochdisperses Siliciumdioxid und All-rac-α-Tocopherol (E 307).GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Das Arzneimittel darf nicht eingenommen werden, wenn Sie einen zu hohen Calciumgehalt im Blut oder Urin habenwenn Sie calciumhaltige Nierensteine habenwenn die Funktion Ihrer Nieren gestört istwenn der Vitamin-D-Gehalt Ihres Blutes zu hoch ist.DosierungAnwendungsempfehlung von Calcilac 500mg/400 internationale Einheiten: Nehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Die übliche Dosis ist zw25,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie rechnet man Einheiten in andere Einheiten um?
Um Einheiten in andere Einheiten umzurechnen, muss man die entsprechenden Umrechnungsfaktoren verwenden. Diese Faktoren geben an, wie viele Einheiten der Ausgangseinheit in einer Einheit der Zielformat vorhanden sind. Man multipliziert einfach den Wert in der Ausgangseinheit mit dem Umrechnungsfaktor, um den Wert in der Zielformat zu erhalten. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind Einheiten?
Einheiten sind standardisierte Maßeinheiten, die verwendet werden, um physikalische Größen zu quantifizieren. Sie dienen dazu, Messungen zu vergleichen und zu kommunizieren. Einheiten können zum Beispiel Länge, Masse, Zeit, Temperatur oder elektrische Ladung darstellen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
Top-Angebote
Produkte zum Begriff Einheiten:
-
Biofanal 100000 internationale EinheitenAnwendungsgebiet von Biofanal 100000 internationale EinheitenDas Präparat ist ein Antimykotikum (Mittel gegen krankheitserregende Pilze) und wird angewendet bei Hautinfektionen, die durch nachgewiesene Nystatin-empfindliche Hefepilze (Candida albicans, Torulopsis glabrata u. a.) hervorgerufen worden sind.Wenn Sie sich nach 1 Woche nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt.Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE NystatinBasisgel, hydrophob Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Nystatin oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:ErwachseneTragen Sie die Salbe 2 - 3-mal täglich auf die erkrankten Hautpartien auf. Für Neugeborene, Kleinkinder und Kinder (>/= 2 Jahre) gilt die gleiche Dosierung wie für Erwachsene. Dauer der AnwendungSie sollten die Salbe etwa 6 Tage lang bis zum Abklingen der Erkrankung anwenden. Eine Fortsetzung der Behandlung für weitere 8 - 10 Tage wird zur Sicherung des Behandlungserfolges empfohlen.Die Dauer der Anwendung bestimmt der behandelnde Arzt.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung des Arzneimittels zu stark oder zu schwach ist. Wenn Sie eine größere Menge angewendet haben, als Sie solltenVergiftungserscheinungen infolge Überdosierung sind bisher nicht bekannt geworden und aufgrund der begrenzten örtlichen Anwendung nicht zu erwarten. Wenn Sie die Anwendung vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Führen Sie die Anwendung des Arzneimittesl wie in der Dosierungsanleitung beschrieben fort. Wenn Sie die Anwendung abbrechenBitte unt9,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie rechnet man Einheiten in andere Einheiten um?
Um Einheiten in andere Einheiten umzurechnen, muss man die entsprechenden Umrechnungsfaktoren verwenden. Diese Faktoren geben an, wie viele Einheiten der Ausgangseinheit in einer Einheit der Zielformat vorhanden sind. Man multipliziert einfach den Wert in der Ausgangseinheit mit dem Umrechnungsfaktor, um den Wert in der Zielformat zu erhalten. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Einheiten
-
Pankreatan 40.000 Ph.eur.-einheiten Msr.hartkaps.Anwendungsgebiet von Pankreatan 40.000 Ph.eur.-einheiten Msr.hartkaps.Dieses Arzneimittel enthält ein Enzymgemisch, welches Pankreas-Pulver genannt wird.Pankreas-Pulver wird auch Pankreatin genannt. Es unterstützt die Verdauung. Die Enzyme werden aus Schweinebauchspeicheldrüsen gewonnen.Dieses Präparat enthält kleine magensaftresistente Pellets, die das Pankreas-Pulver langsam in den Darm freisetzen.Wofür es angewendet wirdDas Arzneimittel wird zur Behandlung einer exokrinen Pankreasinsuffizienz angewendet.Hierbei produziert die Bauchspeicheldrüse nicht genügend Enzyme, um die Nahrung zu verdauen.Es kann bei Kindern, Jugendlichen und Erwachsenen angewendet werden.Die Dosierungsanleitung für die Altersgruppen wird in der Katgorie "Dosierung" erklärt.Die Behandlung mit Pankreatin verbessert die Symptome der exokrinen Pankreasinsuffizienz, einschließlich Stuhlkonsistenz (z. B. fettiger Stuhl), Bauchschmerzen, Flatulenz und Stuhlfrequenz (Durchfall oder Verstopfung).Wenn Sie sich nach 5 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt.Wie dieses Arzneimittel funktioniertDie Enzyme in dem Präparat verdauen die Nahrung während sie durch den Darm geht. Sie sollten es während oder unmittelbar nach einer Mahlzeit oder einem Snack einnehmen. Dadurch können sich die Enzyme gründlich mit der Nahrung vermischen.Wirkstoffe / Inhaltsstoffe / Zutaten366.7 mg Pankreas Pulver (vom Schwein)40000 PhEur-E TriacylglycerollipaseAmylaseProteasenEisen hydroxide Hilfstoff (+)Eisen oxide Hilfstoff (+)Eudragit L 30 D-55 Hilfstoff (+)Gelatine Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Polysorbat 80 Hilfstoff (+)Simeticon Emulsion Hilfstoff (+)Simeticon Hilfstoff (+)Methylcellulose Hilfstoff (+)Sorbinsäure Hilfstoff (+)Wasser Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)Triethyl citrat Hilfstoff (+)Wasser Hilfstoff (+)23 mg Gesamt Natrium Ion Hilfstoff (+)Gesamt Natrium Ion Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eing78,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Calcilac 500mg/400 internationale EinheitenAnwendungsgebiet von Calcilac 500mg/400 internationale EinheitenDas Arzneimittel Calcilac 500mg/400 internationale Einheiten sind Kautabletten, die Calcium und Vitamin D3 enthalten - zwei wichtige Substanzen für den Knochenaufbau. Das Arzneimittel wird eingenommen:zur Vorbeugung und Behandlung eines Calcium- und Vitamin-D-Mangels bei älteren Menschenals Ergänzung zur Unterstützung einer spezifischen Osteoporosetherapie für Patienten, bei denen das Risiko eines Vitamin-D- und Calciummangels besteht. Wirkstoffe / Inhaltsstoffe / ZutatenCalcilac 500mg/400 internationale Einheiten enthält: Die Wirkstoffe sind: Calcium und Colecalciferol (Vitamin D3). Eine Kautablette enthält 500 mg Calcium (als Calciumcarbonat) und 10 Mikrogramm Colecalciferol (Vitamin D3, entsprechend 400 I.E., als Colecalciferol-Trockenkonzentrat). Die sonstigen Bestandteile sind: - Sorbitol (Ph.Eur.) (E 420), Povidon, Croscarmellose-Natrium, Dextrose-Maltose-Saccharid- Gemisch (92:3,5:4,5), Zitronenaroma (Maltodextrin, Aromastoffe, All-rac-α-Tocopherol [E 307]), Magnesiumstearat (Ph.Eur.) [pflanzlich], Stärke[hydrogen-2-(oct-1-en-1-yl)butandioat]- Natriumsalz, Aspartam (E 951), Saccharose, Natriumascorbat, mittelkettige Triglyceride, hochdisperses Siliciumdioxid und All-rac-α-Tocopherol (E 307).GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Das Arzneimittel darf nicht eingenommen werden, wenn Sie einen zu hohen Calciumgehalt im Blut oder Urin habenwenn Sie calciumhaltige Nierensteine habenwenn die Funktion Ihrer Nieren gestört istwenn der Vitamin-D-Gehalt Ihres Blutes zu hoch ist.DosierungAnwendungsempfehlung von Calcilac 500mg/400 internationale Einheiten: Nehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Die übliche Dosis ist zw25,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Einheiten?
Einheiten sind standardisierte Maßeinheiten, die verwendet werden, um physikalische Größen zu quantifizieren. Sie dienen dazu, Messungen zu vergleichen und zu kommunizieren. Einheiten können zum Beispiel Länge, Masse, Zeit, Temperatur oder elektrische Ladung darstellen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.